
Dans cet article Dans cet article
- CIC avis : la tendance qui ressort des témoignages clients
- Les qualités du CIC relevées par les clients satisfaits
- Application mobile CIC et messagerie : les irritants à examiner
- Frais bancaires et gestion de dossier : ce qui alimente les critiques
- Notes par plateforme : comment éviter les comparaisons trompeuses
- Quel profil peut trouver un intérêt au CIC selon les retours observés
Les avis CIC dessinent une expérience contrastée : la relation humaine avec un conseiller attitré est souvent mise en avant, tandis que l’application mobile, la messagerie et certains frais peuvent devenir des sources de frustration. Pour se faire une opinion utile, il faut distinguer l’avis sur une agence précise, celui sur une opération particulière et celui sur les outils numériques. Une bonne ou mauvaise note ne résume pas nécessairement la qualité de votre future relation bancaire.
En bref, le CIC semble surtout apprécié lorsque le client bénéficie d’un conseiller disponible et d’un suivi de dossier clair. Les retours plus critiques concernent fréquemment les délais de réponse, l’ergonomie de l’application et la compréhension de certains frais. Avant d’ouvrir ou de conserver un compte, comparez les expériences récentes qui correspondent à votre usage réel.
CIC avis : la tendance qui ressort des témoignages clients
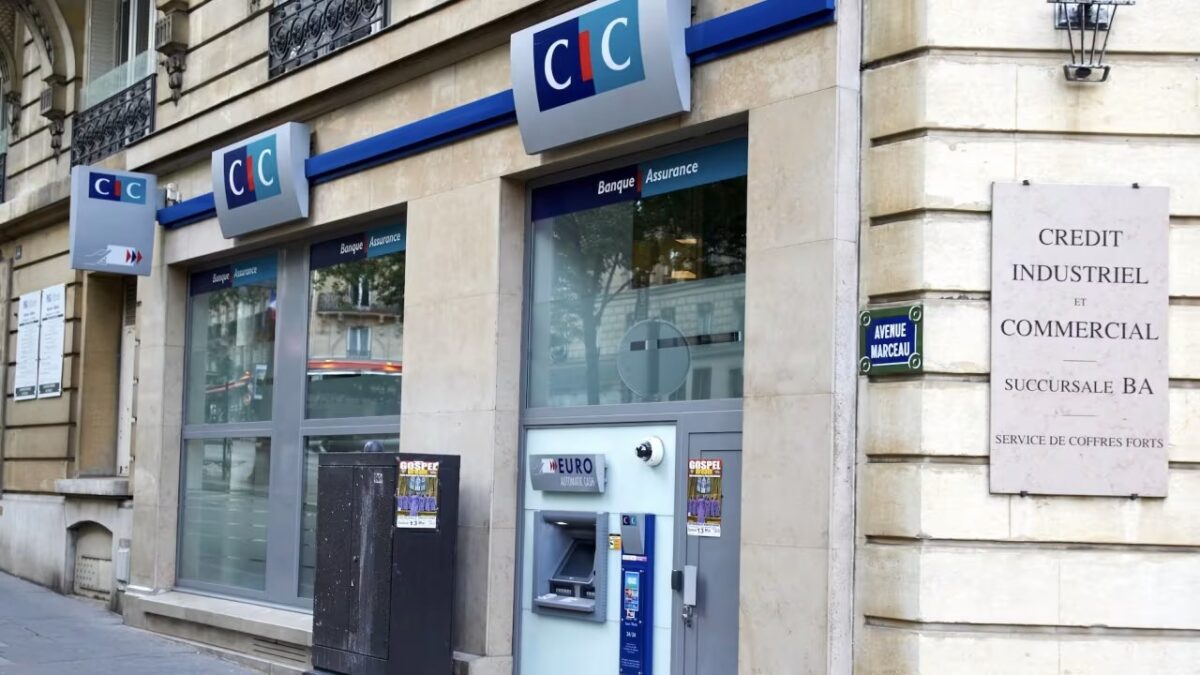
Les avis clients sur une banque traditionnelle sont rarement homogènes. Une même enseigne réunit des agences, des conseillers, des clientèles et des situations très différentes. Un client qui a obtenu une réponse rapide pour son prêt immobilier ne jugera pas le service bancaire avec les mêmes critères qu’une personne confrontée à un paiement refusé, à un changement de téléphone ou à une opposition après fraude.
Dans les retours favorables, le mot qui revient le plus volontiers est la proximité. Les clients satisfaits décrivent un conseiller à l’écoute, capable de rappeler, d’expliquer un dossier et de suivre une demande inhabituelle. Cette présence peut peser davantage que l’interface elle-même pour une personne qui souhaite échanger avant une décision financière importante.
Les avis négatifs, eux, ont souvent un contexte précis et urgent : une messagerie sans réponse, un blocage de sécurité difficile à comprendre, une opération à régulariser ou une tarification perçue comme insuffisamment expliquée. Leur lecture mérite donc une question simple : le problème signalé porte-t-il sur l’agence, le produit, l’application ou le traitement d’un incident ? Cette distinction évite de transformer un retour d’expérience individuel en verdict général.
Les qualités du CIC relevées par les clients satisfaits
La qualité du lien avec le conseiller est le premier motif de satisfaction. Les témoignages positifs valorisent moins une promesse abstraite qu’une succession de gestes concrets : un rendez-vous obtenu sans délai excessif, une réponse intelligible, une solution proposée lors d’un imprévu ou une gestion de dossier suivie jusqu’à sa finalisation.
- Écoute et pédagogie : un interlocuteur qui prend le temps de clarifier les étapes d’une demande rassure particulièrement lors d’un crédit, d’un achat important ou de la gestion d’un compte association.
- Réactivité : plusieurs clients recherchent avant tout un rappel rapide et une personne qui assume le suivi, plutôt qu’une succession de contacts anonymes.
- Professionnalisme : la capacité à vérifier une opération, à sécuriser une situation inhabituelle ou à orienter vers le bon service nourrit la confiance.
- Accompagnement local : pour certains usagers, pouvoir identifier une agence et un conseiller reste un avantage face à un parcours entièrement dématérialisé.
Cette attente de dialogue se retrouve aussi dans d’autres thèmes de santé et de parcours personnel. Lire des retours, comme dans Avis et discussions sur Librax, rappelle qu’un témoignage aide à poser les bonnes questions, mais ne remplace jamais une analyse adaptée à sa propre situation.
Une ancienneté élevée dans une banque peut également être un signal positif, à condition de savoir pourquoi la personne est restée : qualité du contact, simplicité au quotidien, produits adaptés ou inertie administrative. Une phrase du type « client depuis vingt ans » ne dit pas, à elle seule, si les services actuels répondent encore aux besoins de nouveaux clients.
Application mobile CIC et messagerie : les irritants à examiner
L’application mobile concentre une part importante de la friction utilisateur, car elle est sollicitée au moment où le client veut agir immédiatement. Une difficulté de connexion, un code de sécurité invalide ou une fonctionnalité momentanément inaccessible peut rapidement produire un avis très sévère, même si la relation en agence est par ailleurs satisfaisante.
Santé Melanotan 1 et Melanotan 2 : deux analogues de l’α-MSH que les laboratoires ne confondent pas
Les attentes sont assez concrètes : consulter un solde, valider une opération, retrouver un document, envoyer un message et comprendre une alerte sans devoir multiplier les démarches. L’ergonomie de l’application ne se limite donc pas à son apparence. Elle dépend de la stabilité, de la lisibilité des messages et de la possibilité de résoudre un blocage sans attendre plusieurs jours.
La messagerie bancaire est un autre point sensible. Un canal écrit est apprécié lorsqu’il laisse une trace, mais il devient décevant si le client ignore le délai de traitement ou reçoit une réponse incomplète. Avant de choisir une banque, il est utile de demander comment joindre son agence, quels sujets peuvent être traités à distance et comment escalader une demande urgente.
Les avis sur un outil ou un service de santé montrent la même nécessité de regarder le contexte d’utilisation. L’article Appareil massage cervicales avis propose justement une lecture qui ne s’arrête pas à une note globale, une méthode transposable à l’évaluation d’un service bancaire.
Frais bancaires et gestion de dossier : ce qui alimente les critiques
Les frais bancaires sont souvent au centre d’une insatisfaction durable, car ils sont vécus comme une dépense répétée ou comme une mauvaise surprise. Un avis négatif peut concerner le prix lui-même, mais aussi l’absence d’explication sur les conditions, les options souscrites ou la manière d’éviter certains coûts. Le problème ressenti relève alors autant de la clarté que du tarif.
Pour une offre identifiée comme CIC Bienvenue +, une synthèse publiée en 2026 faisait apparaître une évaluation de 3 sur 5 pour l’ouverture de compte, fondée sur un seul vote. Le niveau de frais y recevait 1 sur 5, là encore avec un seul vote, tandis que la rémunération de l’épargne recevait 5 sur 5 sur le même volume très réduit. Ces données illustrent surtout une règle de prudence : une note issue d’un échantillon minime ne permet pas de qualifier toute la banque ni tous ses services.
Les difficultés de gestion de dossier déclenchent également des avis très marqués. Elles peuvent concerner un changement de conseiller, un document attendu, une demande liée à un achat de véhicule, un compte d’association ou la réponse apportée après une tentative de fraude. Dans ces situations, la question la plus utile n’est pas seulement « le client était-il satisfait ? », mais « le problème a-t-il été expliqué, traité et rattrapé dans un délai compréhensible ? ».
| Élément observé | Ce qu’un avis peut révéler | Point à contrôler avant de choisir |
|---|---|---|
| Conseiller | Disponibilité, suivi, qualité des explications | Mode de prise de rendez-vous et continuité en cas d’absence |
| Application mobile | Facilité des opérations courantes et gestion des alertes | Fonctions réellement nécessaires au quotidien |
| Messagerie | Traçabilité des demandes et délai de réponse | Canal à utiliser pour une situation urgente |
| Frais | Compréhension des prélèvements et sentiment de transparence | Tarifs, conditions et services inclus dans l’offre |
| Incident de sécurité | Réactivité lors d’un blocage ou d’une fraude suspectée | Procédure de contact et étapes de sécurisation |
Notes par plateforme : comment éviter les comparaisons trompeuses
Les notes par plateforme offrent une preuve sociale utile, mais elles ne mesurent pas toujours la même chose. Certaines recueillent un avis après une expérience d’achat, d’autres affichent une note d’application, d’autres encore reflètent le ressenti vis-à-vis d’une agence ou d’un site. Additionner ces évaluations comme si elles portaient toutes sur le même service crée une impression de précision qui peut être trompeuse.
Le volume est essentiel. Une moyenne de 4,5 sur 5 issue de dizaines de milliers de retours a un poids statistique différent d’une évaluation très favorable ou très défavorable laissée par une seule personne. Cela ne rend pas le petit échantillon inutile : il peut signaler un sujet à approfondir. Il ne suffit simplement pas à établir une tendance robuste.
La date compte aussi. Un commentaire portant sur une ancienne version d’application ou sur un conseiller qui n’est plus en poste éclaire un vécu, mais pas forcément le service actuel. Privilégiez les témoignages détaillés, datés et proches de votre besoin : mobilité, crédit, épargne, compte joint ou besoin d’accompagnement après un incident.
Cette vigilance est particulièrement importante quand une dépense touche au quotidien et à la protection des personnes. Pour comparer les garanties sans réduire le choix à une promesse commerciale, consultez aussi Trouver une assurance santé sur mesure, qui invite à partir des besoins concrets.
Quel profil peut trouver un intérêt au CIC selon les retours observés
Le CIC semble correspondre davantage aux personnes qui accordent de l’importance à une banque de proximité et à un interlocuteur identifié. Cette préférence est fréquente lorsqu’un projet demande des échanges réguliers, qu’il s’agisse de financer un achat, d’organiser une épargne ou de gérer une difficulté ponctuelle.
Santé Algodystrophie reconnue longue maladie : démarches et droits
Un client très autonome, qui privilégie une application extrêmement simple et une réponse instantanée par écrit, aura intérêt à examiner précisément son usage avant de s’engager. Les retours contrastés sur l’ergonomie et les délais de messagerie ne signifient pas que l’outil ne convient à personne. Ils indiquent que l’expérience numérique mérite un essai attentif, notamment si elle devient votre canal principal.
Les personnes fragilisées par un parcours de soins ou par une période administrative complexe peuvent aussi avoir besoin d’une relation claire et accessible. Un accompagnement spécialisé reste nécessaire pour toute question médicale. Par exemple, Chirurgien vasculaire à Annemasse traite d’une orientation de soins qui doit être discutée avec un professionnel compétent, sans se fonder sur de simples témoignages.
Enfin, la satisfaction dépend souvent de la cohérence entre l’offre et l’usage. Un client qui consulte surtout ses comptes n’aura pas les mêmes priorités qu’une personne qui attend une aide lors d’un prêt ou d’un incident de paiement. Mettre ces besoins par écrit avant un rendez-vous permet d’obtenir des réponses comparables et de mieux évaluer la qualité du service.
Les clients sont-ils globalement satisfaits du CIC ?
Les retours sont partagés. La satisfaction est souvent liée à la qualité du conseiller et au suivi de l’agence, tandis que les critiques se concentrent davantage sur l’application, la messagerie ou la lisibilité de certains frais. Il est préférable de consulter des avis récents et détaillés plutôt qu’une note isolée.
L’application mobile CIC est-elle bien évaluée par les utilisateurs ?
Les appréciations peuvent varier selon l’appareil, la version utilisée et l’opération à réaliser. Les retours signalent surtout l’importance de l’ergonomie, de la stabilité et de la clarté des étapes de sécurité. Tester les fonctions essentielles pour son usage reste la démarche la plus fiable.
Comment interpréter les avis sur les frais bancaires du CIC ?
Un avis sur les frais doit être rapproché de l’offre concernée, des services inclus et de la situation décrite. Un montant jugé élevé peut provenir d’une option, d’un incident ou d’une condition particulière. Demander la grille tarifaire et les modalités applicables permet une comparaison plus juste.
Les conseillers CIC sont-ils considérés comme disponibles ?
La disponibilité est fréquemment citée parmi les points positifs, mais elle dépend naturellement de l’agence et du conseiller. Lors d’un premier échange, il est pertinent de demander les canaux de contact, les délais habituels de réponse et l’organisation prévue en cas d’absence.
Une décision bancaire gagne à s’appuyer sur plusieurs éléments : retours clients récents, démonstration des outils, tarification lisible et qualité de l’échange avec l’agence. Cette démarche est plus solide qu’une réaction immédiate à une note très haute ou très basse. Les témoignages sur Les premiers symptômes du cancer de l’utérus illustrent aussi, dans un tout autre domaine, la nécessité de distinguer l’expérience vécue de l’information professionnelle à vérifier.